
Diferencias entre préstamo sin nómina y microcrédito
Las diferencias entre préstamo sin nómina y microcrédito generan confusión habitual entre quienes buscan financiación rápida por primera vez, ya […]
No siempre es fácil entender el lenguaje que usan bancos y entidades de crédito a la hora de anunciar un préstamo. Esta categoría de educación financiera reúne explicaciones claras y sin tecnicismos sobre los conceptos que conviene conocer antes de pedir cualquier préstamo o crédito, con el objetivo de que cualquier persona pueda comparar ofertas con criterio propio, sin depender únicamente de la información que facilita el prestamista.
Uno de los términos que más confusión genera es la diferencia entre el interés nominal, o TIN, y la TAE. El TIN es solo el porcentaje que se aplica al capital prestado, mientras que la TAE incluye además las comisiones y otros gastos asociados a la operación, y es por tanto el dato que refleja de verdad el coste real de un préstamo. Dos productos con el mismo TIN pueden tener una TAE muy distinta según las comisiones que apliquen, así que comparar solo por el interés nominal es uno de los errores más habituales al elegir financiación.
Otros conceptos frecuentes son los ficheros de morosidad, como ASNEF, RAI o CIRBE, que las entidades consultan antes de conceder cualquier crédito. Cada uno funciona de forma distinta: ASNEF recoge impagos comunicados por empresas asociadas, RAI se centra en documentos con firma reconocida como pagarés o letras, y CIRBE, gestionado por el Banco de España, recopila el conjunto de riesgos crediticios que una persona mantiene con las entidades financieras, sin ser en sí mismo un fichero de morosos.
El aval y la garantía son dos términos que también suelen generar dudas. Un aval es el compromiso de una tercera persona de responder por la deuda si el titular no puede pagarla, mientras que una garantía suele referirse a un bien, como una vivienda, que respalda la operación. No todos los préstamos exigen aval ni garantía, pero su ausencia suele traducirse en un importe máximo más bajo o en una TAE más alta, ya que la entidad asume un mayor riesgo.
El scoring crediticio es otro concepto habitual: se trata de un sistema de puntuación interno que cada entidad utiliza para valorar la probabilidad de que una persona devuelva un préstamo, basado en factores como el historial de pagos, el nivel de ingresos o la relación entre deuda y capacidad económica. No existe un único scoring válido para todas las entidades, por lo que ser rechazado en una no significa necesariamente que ocurra lo mismo en otra.
También conviene entender qué diferencia a un préstamo personal de un microcrédito o minicrédito. Un préstamo personal suele implicar importes más altos, plazos más largos y un proceso de estudio más detallado, mientras que un microcrédito se caracteriza por importes reducidos, devolución rápida y una respuesta casi inmediata, aunque con un coste proporcionalmente más alto si no se aprovechan las promociones para nuevos clientes.
Entender estos conceptos permite detectar condiciones abusivas y evitar sorpresas en el coste real de un préstamo. Muchas personas descubren demasiado tarde que el interés que anuncia una entidad en su publicidad no es lo mismo que la TAE, que es el dato que realmente determina cuánto se va a pagar en total por la operación.
Si estás valorando varias opciones de financiación, te recomendamos revisar primero los términos que no entiendas en esta categoría antes de leer nuestras comparativas y guías por tipo de producto. El objetivo es que llegues a cualquier decisión financiera con información suficiente, y no solo con lo que te cuenta el prestamista en su anuncio.
Todo el contenido de esta categoría se revisa periódicamente para mantenerlo actualizado y tiene finalidad exclusivamente informativa: no sustituye el asesoramiento financiero personalizado, y cada persona debe valorar su propia situación antes de tomar cualquier decisión.
Las diferencias entre préstamo sin nómina y microcrédito generan confusión habitual entre quienes buscan financiación rápida por primera vez, ya […]
Sí, se puede pedir un préstamo sin nómina ni fiador en España, siempre que se cumplan otros requisitos que sustituyen […]
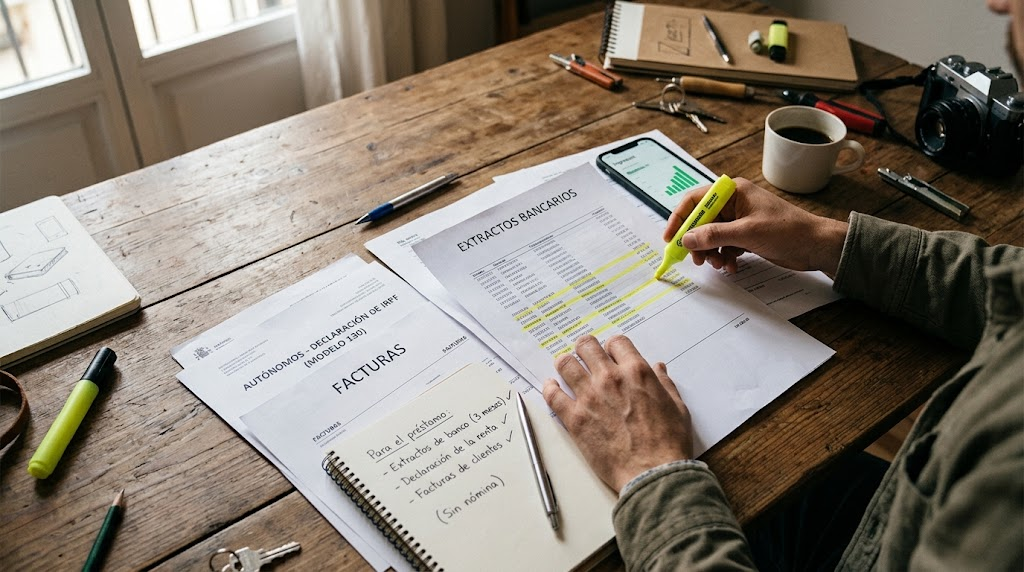
No tener una nómina no equivale a no tener ingresos. Autónomos, rentistas, pensionistas o trabajadores de la economía colaborativa perciben […]
Uno de los mayores obstáculos para acceder a la financiación tradicional es la exigencia de dos garantías a la vez: […]
No tener una nómina no significa quedarse sin acceso al crédito. Cada vez más entidades financieras y plataformas fintech han […]